Domain titulierung.de kaufen?
Wir ziehen mit dem Projekt
titulierung.de um.
Sind Sie am Kauf der Domain
titulierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain titulierung.de kaufen?
Soll und Haben Passivkonto?
Soll und Haben sind Begriffe aus der Buchhaltung und beziehen sich auf die beiden Seiten eines Kontos. Das Soll steht für die linke Seite eines Kontos, auf der die Zuflüsse oder Erhöhungen verbucht werden. Das Haben steht für die rechte Seite eines Kontos, auf der die Abflüsse oder Verminderungen verbucht werden. Passivkonten sind Konten, die auf der Haben-Seite der Bilanz stehen und die Verbindlichkeiten oder Schulden eines Unternehmens darstellen. Daher haben Passivkonten eine wichtige Funktion in der Buchhaltung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Ist Umsatzsteuer ein Passivkonto?
Nein, die Umsatzsteuer ist kein Passivkonto, sondern ein Aktivkonto. Sie wird auf der Aktivseite der Bilanz ausgewiesen, da es sich um einen Betrag handelt, den das Unternehmen von seinen Kunden eingenommen hat, aber noch nicht an das Finanzamt abgeführt hat. Die Umsatzsteuer wird als Verbindlichkeit betrachtet, da das Unternehmen sie an das Finanzamt schuldet. Sie wird daher auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen. **
Ähnliche Suchbegriffe für Passivkonto
Top-Angebote
Produkte zum Begriff Passivkonto:
-
Leitfaden für die Beurteilung von Flächenbefestigungen mit Betonbauteilen, Fachbücher von Arbeitskreis »Beurteilung von Flächenbefestigungen mit Betonbauteilen«Richtlinien zur Bewertung von Fahrbahnen mit Betonelementen: Grundlagen für die Bewertung der optischen Eigenschaften.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstliche Beurteilung, Fachbücher von Klaus Klose-DiwoDas Fachbuch "Dienstliche Beurteilung" von Klaus Klose-Diwo bietet eine umfassende Analyse der Beurteilungskompetenz und der Verfahrensoptimierung im öffentlichen Sektor. Es richtet sich an Fachkräfte, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten der dienstlichen Beurteilung auseinandersetzen möchten. Mit einem klar strukturierten Ansatz und praxisnahen Beispielen vermittelt das Buch wertvolle Erkenntnisse zur Verbesserung der Beurteilungsprozesse. Die 262 Seiten umfassende Publikation behandelt zentrale Themen des öffentlichen Rechts und bietet somit eine fundierte Grundlage für die Anwendung in der Praxis. Die Inhalte sind in deutscher Sprache verfasst und richten sich an Leserinnen und Leser, die sich für wirtschaftliche und rechtliche Fragestellungen im öffentlichen Sektor interessieren. Das Buch ist im kartonierten Einband erhältlich und wird im Jahr 2026 veröffentlicht.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
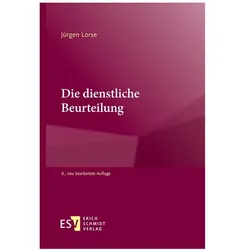
Die dienstliche Beurteilung, Fachbücher von Jürgen LorseDamit Auswahlentscheidungen und Personalentwicklungsplanungen heute auf solidem Fundament stehen, muss deren zentrales Instrument rechtlich unangreifbar und inhaltlich nachvollziehbar sein. Wie eine dienstliche Beurteilung gestaltet sein muss, um diesen Voraussetzungen zu genügen, erläutert Jürgen Lorse in seiner detaillierten Gesamtdarstellung - sehr anschaulich, mit konkreten Lösungsvorschlägen und vielen praktischen Hinweisen. Nach wie vor nur in diesem Buch: Für die Statusgruppen der Beamten, Tarifbeschäftigten und Richter. Das Werk im Überblick: - Standard und Methode dienstlichen Beurteilens bei Bund, Ländern und Gemeinden - Best-Practice-Beispiele zu Teilaspekten und vielen Einzelfragen des Beurteilens - Wechselbezüge zu verwandten Massnahmen der Personalführung - Praxisorientierte Darstellung der aktuellen Rechtsprechung - Funktion dienstlicher Beurteilungen in personellen Auswahlverfahren - Rechtsschutz gegen dienstliche Beurteilungen, Arbeits- und Dienstzeugnisse - Die dienstliche Beurteilung als Instrument proaktiver Frauenförderung Darüber hinaus: - Vertiefte Darstellungen zum Anwendungspotenzial von Künstlicher Intelligenz (KI) in der Beurteilungspraxis - Gesteigerte Anforderungen an die Sachverhaltsermittlung im verwaltungsgerichtlichen Eilverfahren mit Auswirkungen auf Beurteilungen - Anforderungen an die rechtliche Ausgestaltung von Beurteilungsbeiträgen - Grundsätze der Vergleichsgruppenbildung bei Regelbeurteilungen - Veränderte Anforderungen an dienstliches Beurteilen unter den Bedingungen von mobilem Arbeiten und Homeoffice.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erkenne ich ein Passivkonto?
Ein Passivkonto in der Buchhaltung zeigt die Verbindlichkeiten und Schulden eines Unternehmens gegenüber externen Parteien. Diese Konten spiegeln die finanziellen Verpflichtungen wider, die das Unternehmen gegenüber Gläubigern, Lieferanten oder anderen Geschäftspartnern hat. Passivkonten sind in der Regel auf der rechten Seite der Bilanz zu finden und zeigen, wie das Unternehmen sein Kapital finanziert. Um ein Passivkonto zu erkennen, suchen Sie nach Begriffen wie Darlehen, Verbindlichkeiten, Rückstellungen oder Eigenkapital in der Bilanz oder der Gewinn- und Verlustrechnung. Es ist wichtig, die Passivkonten regelmäßig zu überprüfen, um sicherzustellen, dass alle Verbindlichkeiten korrekt erfasst sind und das Unternehmen seine finanziellen Verpflichtungen erfüllen kann. **
-
Warum ist das Eigenkapital ein Passivkonto?
Das Eigenkapital wird als Passivkonto betrachtet, da es den Anteil der Eigentümer am Unternehmen darstellt und somit eine Verpflichtung gegenüber den Eigentümern darstellt. Es zeigt, wie viel Geld die Eigentümer in das Unternehmen investiert haben und wie viel Gewinn sie aus dem Unternehmen entnommen haben. Da das Eigenkapital den Anspruch der Eigentümer auf die Vermögenswerte des Unternehmens darstellt, wird es als Passivposten in der Bilanz ausgewiesen. Es steht im Gegensatz zum Aktivkonto, das die Vermögenswerte des Unternehmens darstellt. Letztendlich spiegelt das Eigenkapital die finanzielle Gesundheit und Stabilität des Unternehmens wider. **
-
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
-
Ist das Konto "Umsatzerlöse" ein Aktiv- oder Passivkonto?
Das Konto "Umsatzerlöse" ist ein Ertragskonto und gehört somit zur Passivseite der Bilanz. Es wird verwendet, um die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen zu erfassen. **

Warum ist das Ertragskonto ein Passivkonto und kein Aktivkonto?
Das Ertragskonto ist ein Passivkonto, da es die Einnahmen und Gewinne eines Unternehmens verzeichnet. Diese Einnahmen erhöhen das Eigenkapital des Unternehmens und werden daher auf der Passivseite der Bilanz ausgewiesen. Im Gegensatz dazu verzeichnet das Aktivkonto die Vermögenswerte und Ausgaben des Unternehmens. **
Was ist der Unterschied zwischen einem Aktivkonto und einem Passivkonto?
Ein Aktivkonto ist ein Konto in der Bilanz, das Vermögenswerte und Ausgaben aufzeichnet. Es zeigt, was das Unternehmen besitzt und wie es sein Geld ausgegeben hat. Ein Passivkonto ist ein Konto in der Bilanz, das Schulden und Verbindlichkeiten aufzeichnet. Es zeigt, wem das Unternehmen Geld schuldet und welche finanziellen Verpflichtungen es hat. **
Top-Angebote
Produkte zum Begriff Passivkonto:
-
Projektive Identifizierung, Fachbücher von Claudia FrankDie projektive Identifizierung stellt ein Schlüsselkonzept in der gegenwärtigen Diskussion über psychoanalytische Theorie und Behandlungstechnik dar. Der Begriff wurde von Melanie Klein in den vierziger Jahren in den psychoanalytischen Diskurs eingeführt, allerdings in ihrem veröffentlichten Werk nicht ausführlich diskutiert. Die Autoren stellen die theoretische Weiterentwicklung im Zusammenhang mit Ergebnissen klinischer Beobachtungen in der analytischen Situation dar. Sie lassen den deutschsprachigen Leser an den neuesten einschlägigen Untersuchungen teilhaben und machen zugleich das zugrundeliegende komplexe Interaktionsmodell plastisch nachvollziehbar.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst der Benennung, Fachbücher von Michael Ohl1942, mitten im Zweiten Weltkrieg, führt Hitler einen ganz persönlichen Kampf: den Kampf für die Spitzmaus. Biologen, die sich erdreistet hatten, dem irrtümlich als "Maus" bezeichneten Tier einen anderen Namen zu verpassen, drohte er mit einem Arbeitseinsatz an der Ostfront. Um die richtigen Namen für die Natur wird - wenn auch weniger dramatisch - seit jeher gerungen. Entgegen der ausgefeilten Systematik der Tierkategorisierung unterliegt die Namensgebung selbst der Freiheit des Entdeckers und gestaltet sich entsprechend kunstvoll wie kontrovers. Doch wie passt das mit dem Exaktheitsanspruch der Naturwissenschaft zusammen? In einer unterhaltsamen Expedition durch die Geschichte der Naturkunde, durch Museen und Wildnis, eröffnet uns Michael Ohl eine eigentümliche, faszinierende Sprachwelt, die sich von volkstümlichen Bezeichnungen über die Systematisierung bei Linné bis hin zur Genetik.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden für die Beurteilung von Flächenbefestigungen mit Betonbauteilen, Fachbücher von Arbeitskreis »Beurteilung von Flächenbefestigungen mit Betonbauteilen«Richtlinien zur Bewertung von Fahrbahnen mit Betonelementen: Grundlagen für die Bewertung der optischen Eigenschaften.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstliche Beurteilung, Fachbücher von Klaus Klose-DiwoDas Fachbuch "Dienstliche Beurteilung" von Klaus Klose-Diwo bietet eine umfassende Analyse der Beurteilungskompetenz und der Verfahrensoptimierung im öffentlichen Sektor. Es richtet sich an Fachkräfte, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten der dienstlichen Beurteilung auseinandersetzen möchten. Mit einem klar strukturierten Ansatz und praxisnahen Beispielen vermittelt das Buch wertvolle Erkenntnisse zur Verbesserung der Beurteilungsprozesse. Die 262 Seiten umfassende Publikation behandelt zentrale Themen des öffentlichen Rechts und bietet somit eine fundierte Grundlage für die Anwendung in der Praxis. Die Inhalte sind in deutscher Sprache verfasst und richten sich an Leserinnen und Leser, die sich für wirtschaftliche und rechtliche Fragestellungen im öffentlichen Sektor interessieren. Das Buch ist im kartonierten Einband erhältlich und wird im Jahr 2026 veröffentlicht.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Haben Passivkonto?
Soll und Haben sind Begriffe aus der Buchhaltung und beziehen sich auf die beiden Seiten eines Kontos. Das Soll steht für die linke Seite eines Kontos, auf der die Zuflüsse oder Erhöhungen verbucht werden. Das Haben steht für die rechte Seite eines Kontos, auf der die Abflüsse oder Verminderungen verbucht werden. Passivkonten sind Konten, die auf der Haben-Seite der Bilanz stehen und die Verbindlichkeiten oder Schulden eines Unternehmens darstellen. Daher haben Passivkonten eine wichtige Funktion in der Buchhaltung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Ist Umsatzsteuer ein Passivkonto?
Nein, die Umsatzsteuer ist kein Passivkonto, sondern ein Aktivkonto. Sie wird auf der Aktivseite der Bilanz ausgewiesen, da es sich um einen Betrag handelt, den das Unternehmen von seinen Kunden eingenommen hat, aber noch nicht an das Finanzamt abgeführt hat. Die Umsatzsteuer wird als Verbindlichkeit betrachtet, da das Unternehmen sie an das Finanzamt schuldet. Sie wird daher auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen. **
-
Wie erkenne ich ein Passivkonto?
Ein Passivkonto in der Buchhaltung zeigt die Verbindlichkeiten und Schulden eines Unternehmens gegenüber externen Parteien. Diese Konten spiegeln die finanziellen Verpflichtungen wider, die das Unternehmen gegenüber Gläubigern, Lieferanten oder anderen Geschäftspartnern hat. Passivkonten sind in der Regel auf der rechten Seite der Bilanz zu finden und zeigen, wie das Unternehmen sein Kapital finanziert. Um ein Passivkonto zu erkennen, suchen Sie nach Begriffen wie Darlehen, Verbindlichkeiten, Rückstellungen oder Eigenkapital in der Bilanz oder der Gewinn- und Verlustrechnung. Es ist wichtig, die Passivkonten regelmäßig zu überprüfen, um sicherzustellen, dass alle Verbindlichkeiten korrekt erfasst sind und das Unternehmen seine finanziellen Verpflichtungen erfüllen kann. **
-
Warum ist das Eigenkapital ein Passivkonto?
Das Eigenkapital wird als Passivkonto betrachtet, da es den Anteil der Eigentümer am Unternehmen darstellt und somit eine Verpflichtung gegenüber den Eigentümern darstellt. Es zeigt, wie viel Geld die Eigentümer in das Unternehmen investiert haben und wie viel Gewinn sie aus dem Unternehmen entnommen haben. Da das Eigenkapital den Anspruch der Eigentümer auf die Vermögenswerte des Unternehmens darstellt, wird es als Passivposten in der Bilanz ausgewiesen. Es steht im Gegensatz zum Aktivkonto, das die Vermögenswerte des Unternehmens darstellt. Letztendlich spiegelt das Eigenkapital die finanzielle Gesundheit und Stabilität des Unternehmens wider. **
Ähnliche Suchbegriffe für Passivkonto
-
Die dienstliche Beurteilung, Fachbücher von Jürgen LorseDamit Auswahlentscheidungen und Personalentwicklungsplanungen heute auf solidem Fundament stehen, muss deren zentrales Instrument rechtlich unangreifbar und inhaltlich nachvollziehbar sein. Wie eine dienstliche Beurteilung gestaltet sein muss, um diesen Voraussetzungen zu genügen, erläutert Jürgen Lorse in seiner detaillierten Gesamtdarstellung - sehr anschaulich, mit konkreten Lösungsvorschlägen und vielen praktischen Hinweisen. Nach wie vor nur in diesem Buch: Für die Statusgruppen der Beamten, Tarifbeschäftigten und Richter. Das Werk im Überblick: - Standard und Methode dienstlichen Beurteilens bei Bund, Ländern und Gemeinden - Best-Practice-Beispiele zu Teilaspekten und vielen Einzelfragen des Beurteilens - Wechselbezüge zu verwandten Massnahmen der Personalführung - Praxisorientierte Darstellung der aktuellen Rechtsprechung - Funktion dienstlicher Beurteilungen in personellen Auswahlverfahren - Rechtsschutz gegen dienstliche Beurteilungen, Arbeits- und Dienstzeugnisse - Die dienstliche Beurteilung als Instrument proaktiver Frauenförderung Darüber hinaus: - Vertiefte Darstellungen zum Anwendungspotenzial von Künstlicher Intelligenz (KI) in der Beurteilungspraxis - Gesteigerte Anforderungen an die Sachverhaltsermittlung im verwaltungsgerichtlichen Eilverfahren mit Auswirkungen auf Beurteilungen - Anforderungen an die rechtliche Ausgestaltung von Beurteilungsbeiträgen - Grundsätze der Vergleichsgruppenbildung bei Regelbeurteilungen - Veränderte Anforderungen an dienstliches Beurteilen unter den Bedingungen von mobilem Arbeiten und Homeoffice.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
-
Ist das Konto "Umsatzerlöse" ein Aktiv- oder Passivkonto?
Das Konto "Umsatzerlöse" ist ein Ertragskonto und gehört somit zur Passivseite der Bilanz. Es wird verwendet, um die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen zu erfassen. **
-
Warum ist das Ertragskonto ein Passivkonto und kein Aktivkonto?
Das Ertragskonto ist ein Passivkonto, da es die Einnahmen und Gewinne eines Unternehmens verzeichnet. Diese Einnahmen erhöhen das Eigenkapital des Unternehmens und werden daher auf der Passivseite der Bilanz ausgewiesen. Im Gegensatz dazu verzeichnet das Aktivkonto die Vermögenswerte und Ausgaben des Unternehmens. **
-
Was ist der Unterschied zwischen einem Aktivkonto und einem Passivkonto?
Ein Aktivkonto ist ein Konto in der Bilanz, das Vermögenswerte und Ausgaben aufzeichnet. Es zeigt, was das Unternehmen besitzt und wie es sein Geld ausgegeben hat. Ein Passivkonto ist ein Konto in der Bilanz, das Schulden und Verbindlichkeiten aufzeichnet. Es zeigt, wem das Unternehmen Geld schuldet und welche finanziellen Verpflichtungen es hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.